事前確認
事前確認


中小企業の中でも小規模事業者の課題はすでに明らかになっている。
*内部統制の難しさ
*税務会計知識がないゆえの間違った処理
*要員や時間確保のむつかしさ
これは、中小企業でも同じ場合も多い
会計は重要であり、起業する前に勉強すべき項目である。
起業してから勉強するのは苦行だから
中小企業会計の基本原則をまとめておこう。
*真実性の原則
*正規の簿記の法則
*資本・収益区分の法則
*明瞭性の原則
*継続性の原則
*保守主義の原則
*一度採用した会計法は3年は続けて欲しいというのが基準
*しかし、「正当な理由」があれば、変更して良い
*営利性の目的だけではだめとされる
*変更した場合は「注記」に明記
貸付金・預り金・出資金・借入金(銀行、第3者)、未払金
などであるが、エビデンスとして、証書、契約書、覚書などを整備する必要がある。
しかし、それ以前に、誰から、誰になどの基本情報を備考に入れておく津陽がある。
会計日誌で特別なことをメモしておくのが有効である。
*サイト申し込みはこちら
「士業事務所経営 1億円へのエチュード(練習)」
〜スケールの全軌跡〜
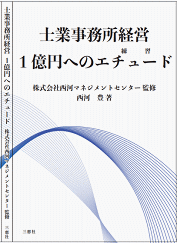
西河 豊 著 株式会社西河マネジメントセンター 監修
1,980円(税込み)三恵社 申し込みはここ