事前確認
事前確認


当レポートの構成においては労働生産性の公式を提示して、中小企業政策においてどの
ような意味があるか、現場において、どのような効果があるのか、また、その実態といか
なるすれ違いがあるかを説明する。
また、労働生産性の向上において基本戦略を
*中堅企業クラス以上の人数規模と受注キャパの大きな企業
*10 人以下程度の一般的中小企業(小規模事業所含む)
に分けて論じる。
内容においては実践での経験を含める。
まず、ここに厚生労働省の論理と中小企業の実践の場の食い違いを説明する。
中小企業以下、特に小規模事業所には一般的に組合というものがない。
そして、労使は対立していない。
働き改革支援助成金は、労使が協調して、労働時間短縮に取り組むということを想定して
おり労働時間短縮のための労働時間改善委員会のようなものをつくり、議事録を残してい
くことを義務付けている。
しかし、10 人以下の小規模事業者は、日々、労使が机を寄せ合い(と言っても管理者は社
長だけの場合も多いが)仲良く仕事をしており、この構図に当てはまりにくい。
このような事業所では、もともと超過勤務も少なく残業は顧客都合の納期事情などのイレ
ギュラーなケースだけである。
マーケットインが生き残りの条件と考えると、このような残業まで不可とはいいずらい。
このような姿が、事業所数で言えば、全般的中小企業の姿であり、働き方改革施策がすれ
違っている感はある。
この問題はハラスメント問題にも及び、少人数の職場で、苦情担当者を設けるという仕組
みがいいのかということにもなるが、ここでは、今回論ずる項目ではないので省略する。
論文では、生産性を上げるという視点から論じる。
労働生産性の指標の公式を示す。
付加価値労働生産性 = 付加価値額 ÷ 労働量
ここで、指標の公式において省庁間でも多少の違いがあり、事業所指導の際に調整が要る。
*厚生労働省 生産性指標においては、
分子 付加価値=営業利益+人件費+減価償却費+動産・不動産賃借料+租税公課
(助成金の恩典ともリンクする)。
*経済産業省 補助金などの申請の際の公式においては
分子 付加価値=営業利益+人件費+減価償却費
(補助金の申請条件ともリンクする)。
*金融庁 ローカルベンチマーキングにおいては、労働生産性の分子は営業利益となって
いる。
まず、不統一であり、統一すべきである。
公式として、厚生労働省・経済産業省の分はいったん営業利益まで算出して、費用項目を
戻す形なので事業主に理解されにくい。なぜかというと利益項目と人件費、減価償却費は、
トレードオフ関係になりやすいからである。
これは、政策の歴史の中で、リストラ策のみで利益計上という形をとって欲しくないとい
う配慮から生まれたものと解釈しているが、労働市場においてそういう外部環境でもない
ので分子は金融庁のローカルベンチマーキング方式の営業利益とするのが最もシンプルで
分かりやすいのではないかと思われる。
分母の「労働量」の考え方は
・労働人数 または
・労働人数 × 労働時間
となる。
ここで、数値算出の前に課題となるのが我が国の場合の問題は、労働時間がどれほどかか
っているのかというのがグレーであるということである。
ここで、具体的に考えてみる。入社、退社時間をレコード化していない会社は、自己申告
になる。中には、労働時間表記すらせず、今日所定時間分働いたという意味の印だけを押
す会社もいまだに相当数ある。
現在はこれを記載するためにレコード導入を誘導しているが、強制はしていない。
ここに根深い問題がある。
いまだに経営者の中には「長く働くというハードワークはいいことだ」という意識が残っ
ている。その意識転換が必要になる。
このような事業所では、労働自己申告の場合には労働者の「忖度」が働く。
また、レコード導入には労働者側から反対が起こるケースもある。
ホワイトカラーは終業時刻に左右されずに自分のペースで働きたいという要望がある。
また、職人気質の人も同じくこの傾向があり、この意識改善から始めないと労働時間短縮
は円滑には進まない。
3.2タイプに分けられる中小企業の戦略 へ 続く
*新著の配付書店一覧表
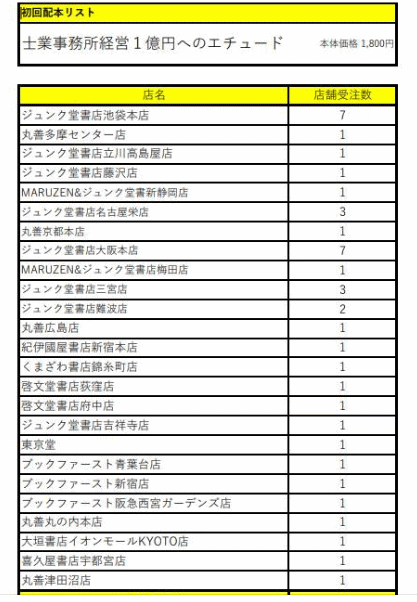
*サイト申し込みはこちら
「士業事務所経営 1億円へのエチュード(練習)」
〜スケールの全軌跡〜
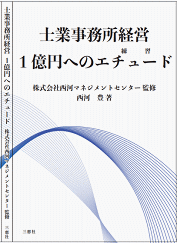
西河 豊 著 株式会社西河マネジメントセンター 監修
1,980円(税込み)三恵社 申し込みはここ