事前確認
事前確認


*新図書の申し込みページはここです。
金融講座9
(1)制度融資・保証
まず、金融機関は公共的な業務を窓口で受け付けしているということを理解してください。これは、プロパー業務に対して、代理業務と言われます。
日本政策金融公庫や保証協会へ繋ぐと言うのもそう言う意味合いがあります。
中小企業の借り入れには日本政策金融公庫か保証協会が通常絡んでいるからです。
ここで、制度融資の内容に入る前に次のことを理解してください。
借入における公的支援制度は、低利・長期となりますが、それは、経営と言う視点からは逆行するということです。
返済年限の後半に利益が上がり出すと返済元金は税引後の資金で行わねばならないので、2倍儲けないといけない勘定になるのです。
本来借入は、その借入効果が出て、キャッシュフロー増加分で返せる年限に合わせて借りるべきなのです。この長期返済に苦しんでいる中小企業は、まさに多くあります。
注意ポイント 事業低迷時には新規借り入れより、むしろ後半解説の借り換えが焦点になる場合があります。ここで、明確な公式はありませんが、本来、借り換えと言うのは、約定期間の半分以上の返済が済んでいるという条件で可能と覚えてください。
それ以前に資金が足りなくなると言うのは経営の収支がおかしくなっているということです。
この借り換えはリスケジュール、あるいは焼き直しとも呼ばれます。
(2)リスク低減のための金融商品
金融機関には様々な金融商品のラインナップがあり、中には取り扱いの代理店という形で公的な制度の窓口にもなっています。
日本政策金融公庫の代理貸付や、中小企業退職金共済の取り扱いです。
ここで、リスク低減商品と書いたのは、経営には様々なアクシデントが伴うのでその保険の役割を示す商品ということになります。
ここで、私が経営のリスクを下げるという意味での保険商品として推奨するならば、
�‐�規模企業共済・・・経営者が高年齢になってからの収入リスク
��中小企業退職金共済・・・中小企業が自ら退職金を支払う財務リスク
�E飮宰瓢澡�済・・・取引先が倒産した時のリスク
�て�本フルハップ・・・経営者(とその家族従業員)の労災リスク
の4種類で、上から3つで三共済といわれます。
共通する要素は、
・中小企業の様々なTPOで保険として役立つ
・経費処理できる税制の恩典がある
・掛け金が経営に影響する程の額にならない
ということで、掛け金対支払額の面でも、公的な制度なので、悪くはありません。
ただし、アドバイスとしては企業ステージに応じて活用してください。
【共通した注意事項】
・解説の通り、三共済には積み立てた限度額において貸付制度があります。
ここで、これらの制度を使わずに、(利益のプールと仮定して)現預金に置いておい
たら、税金がかかりますので節税用の別場所にプールしているという意味では確かに効果はあります。
ただし、払い出しに時間がかかると言うことも想定すべきです。資金繰りと言うのは
常に時間を切られるものです。
・中小企業退職金共済において、よくあるトラブルが、会社にとって、良くない辞め
方をした者にも払わねばならないということで、もし支払うのを止めようと思ったら
労働基準監督署で従業員の責での退職と言う証明を貰う必要があります。(これはなかなか認め
られないのです)
制度上、本人がかけているとみなされると言うことです。
この中小企業退職金共済に限らず、制度に入ると言うことは制度の仕組みの影響を受けることになりますので約定は良く読みましょう。
(3)ネットワーク活用
御社に来る金融機関の担当者の後ろには、その金融機関の支店ネットワークがあり、その取引先があります。
そこで、商品・サービスをマーケテイング・販売推進のために紹介して貰うと言うことが考えられます。
これを例えば、メールや郵送で顧客に紹介して貰うと言うのは、難しいかもしれません。
金融機関は顧客情報を得る段階で、必要以外では使いませんという前提に立っているからです。
また、最近は、中小企業においても、商品、サービスが細分化・特殊化され、金融機関ネットワークに一律の情報を流しても、ヒットしないということも予想されます。
ただ、金融機関職員間で、確かめて貰うだけでも何かあるかもしれません。
それ程、金融機関の地域を網羅する力は強いと言うことです。
(4)ローカルベンチマーキング
ローカルベンチマーキングという仕組みができました。これは、財務分析のツールです。
一昔前に中小企業庁が音頭をとった中小企業の経営指標という制度がありましたが、データもととなる企業数が少なく、いつの間にかフエイドアウトしました。
これの代わりとなるもので、金融機関と連動して進めて行こうとしています。
私の予測では、これをいずれは、データベースに登録させて、これをもとに、中小企業の状況を測り、あるべき姿に持っていくというビッグデータの使い方をしたいのだと思います。では、なぜ、すぐに登録させないかというと、それはデータ管理のための予算と保守技術、管理技術が要るからです。
もっと、想像を膨らませるといずれは経営力向上計画もデータとして登録させるのではと思っています。
ローカルベンチマーキングと経営力向上計画のデータを整備できれば、現状と将来の景気判断にもつながります。
ものづくり補助金の申請書作成の助言で分かったことは最後についている事業計画書に入れる数値に対して事業主の理解がなされていないということです。はっきり言って財務の勉強不足です。
財務の基本的なことを学習するツールとして、財務知識を銀行員に教えてもらうという発想は良いでしょう。財務については金融マンは、しっかりと勉強はしているからです。
ここで、ローカルベンチマーキングのツールを使うことにより自社の財務数値が表に出てしまうのは困るという企業経営者は誤っています。
企業決算というのは中小企業であれ、「公開」が原則です。
中小企業が取引を開始するに当たって相手先の信用面を測るのに頼るのは決算書しかないからです。
*新著の配付書店一覧表
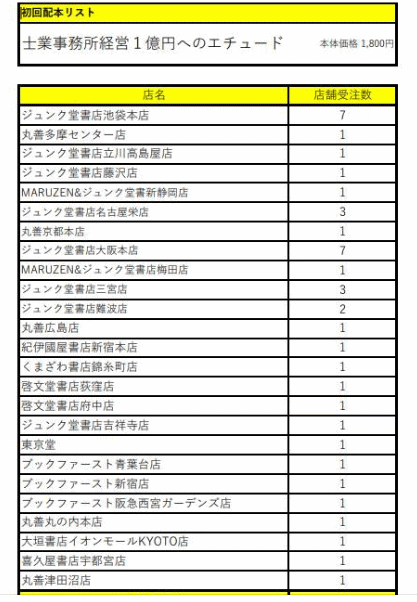
*サイト申し込みはこちら
「士業事務所経営 1億円へのエチュード(練習)」
〜スケールの全軌跡〜
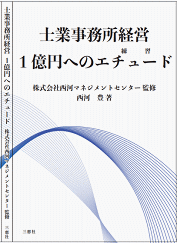
西河 豊 著 株式会社西河マネジメントセンター 監修
1,980円(税込み)三恵社 申し込みはここ