事前確認
事前確認


*新図書の申し込みページはここです。
金融講座8
(1)基本的考え方
ここでは前節の借入スキームで説明した2つのプール論を思い出してください。
2つめのプールは中小企業対策としてのセーフティネットの意味が強いので、不況期でも中小企業は一回は借入の勝負が出来ます。
近年の制度の特徴を述べます。
経営コンサルテイングを受けることを条件にという形があります。これはその後の業績のことを考えると納得できる措置で、日本政策金融公庫ではマル経制度、保証制度では経営力強化保証制度となります。
担保面での話をします。担保の種類には
物的担保(不動産担保)
人的担保(保証人)
そして、保証協会融資は金融機関にとっては、もしかの時の代弁機能がありますので、金融機関には担保の様な扱いを受けます。
不動産担保は、地価が変動することや、その後の債権管理工数がかかると言うことで消極スタンスに変化しています。
個人保証も政府のスタンスとして、縮小して行く方向に変化しつつあります。(特に代表者個人の個人保証)
よって、事業計画をもとに貸し出すと言う情勢になって行きますが、今のところプラン評価の確定的なノウハウはなく、対中小企業の場合は保証協会の保証に振るのが一般的です。
将来的には技術や経営資産報告書を評価して貸し出す技術評価に近づいて行くでしょうが、その歩みは遅々としています。
それはその評価のための統一的尺度がないことに尽きます。
また、担保を取らない融資については金融機関のリスクで貸し出すプロパー融資と言われ、業績の優良企業に限って可能となります。
(2)リスク金利
一般的に業績の悪い企業ほど、リスク金利と言って金利が高まる公式があります。
逆に超優良企業には競って低金利でオフアーすることがあり、優遇金利等と言う言葉もあります。
(3)信用保証協会
信用保証協会は、信用保証協会法(昭和28年8月10日法律第196号)に基づき、中小企業・小規模事業者の金融円滑化のために設立された公的機関です。
事業を営んでいる方が金融機関から事業資金を調達される際、信用保証協会は「信用保証」を通じて、資金調達をサポートします。(保証の種類は後述します)
(1)バリエーション
資金調達の手法は金融機関借り入れだけではありません。
貸借対照表の
・資産の部で売却、負債の部・純資産の部で増額することにより、資金調達は可能となります。
資産の部
�.侫▲�タリング(売掛金の売却)
�∈澹砲稜箋�
�8把蟷饂困稜箋�
負債の部
�ざ睛撒ヾ悵奮阿�らの借り入れ
純資産の部
�セ篳膾�
�β荵絢坡篥�増資
などです。
それぞれ、注意点を述べます。
�,魯侫▲�タリング会社の場合と売り掛けている企業(通常下請けの仕事を貰っている企業)となりますが割引料と言う利息を取られます。
�∈澹砲稜箋僂歪名錺妊ぅ好�ウントとなります。信用不安に繋がらないよう配慮しなくてはいけません。
�I堝飴紺奮阿砲蘯嵶召覆匹盥佑┐蕕譴泙垢�、換金に時間がかかることを想定しておかねばなりません。
�い海海任賄垓箏呂離蹇璽鷁饉劼鮗┐靴討い泙垢�一般金融機関より金利は高くなります。
�ヅ蟷餡箸鯤腓詭�ですので、魅力あるビジネスプランや経営資源を持っている企業に限られます。企業価値が高いうちだけ通用する手法です。
人間の思考は切羽詰まるとどうしても近視眼的になります。
常にその時のシミュレーションをしておくべきです。
ここで、広義の意味で、M&Aも資金調達の手法であるということを理解すべきです。これは、M&Aされるという意味で、キャッシュフローが悪い原因の改善として、経営者が変わると言うことです。
通常、企業価値が毀損している業績の下り坂では時間が経つほどM&Aは成立しにくくなります。
(2)資金調達の発展形としてのM&A
収益が上がっている場合と、下り坂の場合で評価が大きく変わります。
資産評価すべきものに
・在庫
・固定資産(所有不動産、設備など)
・営業権、特許などの無形固定資産
・従業員
があります。
この内、実務上では在庫は取得原価の半額程度、所有不動産は路線価よりやや低めとなります。これは買い手の換金の手間を考えるとこれはやむを得ないでしょう。
無形固定資産である営業権、従業員が収益企業と赤字企業では評価が大きく変わります。
ともに赤字企業ではキャシュフローを生み出していないからです。
ましてや、経営者交代の場合の役員の退職金は望めません。
これが収益企業であれば、この営業権などの無形固定資産のところで各種の評価法で買い取り価格に、色をつけると言うのが普通です。
逆に言うならば赤字企業には全てのM&A評価法が通用しないのです。
実際にも下り坂のM&A(救済型と言い換えてもよい)は通常、経営資産に何らかの特別な意味合いがないと成立しません。
ここでも総括は企業価値毀損の速度は事業主の想定以上に速いので出来るだけ早めに決断することです。
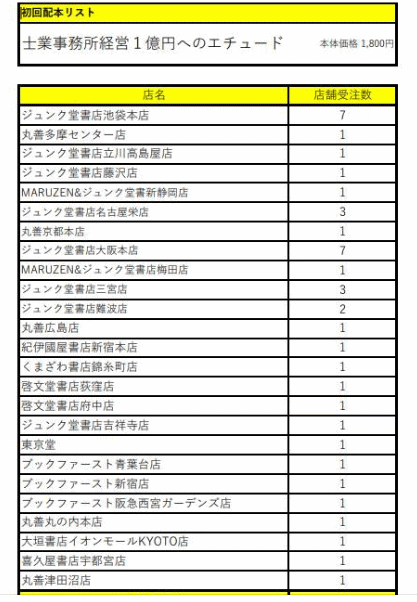
*新著の配付書店一覧表
*サイト申し込みはこちら
「士業事務所経営 1億円へのエチュード(練習)」
〜スケールの全軌跡〜
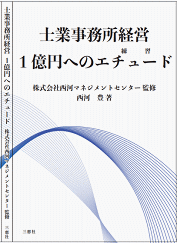
西河 豊 著 株式会社西河マネジメントセンター 監修
1,980円(税込み)三恵社 申し込みはここ