事前確認
事前確認


*新図書の申し込みページはここです。
第18回
金融講座7
借入れ枠の捉え方を説明します。
ここでは、保証枠をプールでイメージしていただきます。
中小企業には
�� 自らの信用で金融機関から借りる
�� 不動産担保などの担保で金融機関から借りる
�� 保証協会の保証で借りる
�� 日本政策金融公庫から一定枠を借りる
という4つのプールがあるとイメージしてください。
プールですから一定の容量しか借りられません。
返済して水を抜いたらまた、借りられますが、溢れる程は借りられません。これは金融機関共通の考えですので、どの金融機関を経由してもほぼ同じ与信枠になります。
ここで、�,凌�用借りは、金融機関は避ける傾向にあります。特に、最近、社長の個人保証で借りるという方法は「安易にそれをするな」という政府のガイドラインで金融機関も避けるようになり、中小企業は逆に資金繰りで苦労しています。
次に�△涼簡櫃納擇蠅襪箸いΔ海箸任垢�、これは、多分、イメージと違うと思うのですが最近金融機関は前向きではありません。
ひとつには、不動算価値は変動する、また、実行後にそれの担保評価の管理責任が生じるということです。
そこで今は��の信用保証協会保証融資が主流になってきており、財務において優良企業のみが�,里い錣罎覿睛撒ヾ悒廛蹈僉射算颪鮗�けられるということになっています。
�い瞭�本政策金融公庫枠での借り入れはご存知の方は多いと思います。
普通に経営していれば申し込みは可能ですので、知らなかった人は日本政策金融公庫の項も精読してください。
リスケジュールという既存借入の組み直しは、返済額、あるいは、返済年限の半分以上を返済したところでというのが一般的な目安です。
*)�い瞭�本政策金融公庫枠は、1企業当たり与信枠は大きくありません。
ここでも借り入れの目的をプールに例えます。
論旨は前向きなプランで借りよということです。そのプランで補助金申請で採択を受けられれば尚更良いわけですが、財務評価で芳しくない企業はなかなか採択を受けられないと言う事情もあります。
金融機関は、雨の時は傘を貸してくれないというような言い方で、揶揄されます。
確かに、そう感じられる部分はあるかもしれません。
しかし、そこには、借りる側と貸す側の理論の擦れ違いがあるのです。
運転資金とは何のために借りるものでしょうか?
それは、キャッシュフローを良くするためです。
基本的に、金融機関は、後ろ向き資金と言って、現金資金が足りないからと言ってそこを穴埋めしてあげると言う思想はありません。
例え、そこに資金をつぎ込んでも、キャシュフローの改善策がなければ、その返済分が、加わってきますので、よりキャッシュフローは悪くなります。
運転資金を借りるときは無理にでもキャッシュフローが改善すると言う絵を描く必要があると言うことです。
中小企業の資金繰りには配慮するように金融庁の施策が民間金融機関には、伝えられています。ここでプランの有言不実行はどの中小企業も一回は通用します。
初回は、金融機関も信じるしかないからです。
2回目以降は安易に貸すと先程の理論で、借入過多に手を貸す形になると考えてしまうので慎重になります。
実際、このような形で雪だるま的に借金が過多になってしまって結局破綻という例が多いのも事実です。
ここで、中小企業には借り入れに際して限度額には2つのプールがあると考えるとイメージしやすくなります。
限度額は借入れの保証枠と考えてください。
ひとつ目のプールは通常のビジネスの回転のために必要な、資金繰り枠です。
アクションしてから実るまで時間がかかりますので通常の資金繰り枠は必要です。
この2つ目のプールには2つのパターンがあります。
・前向きに次のアクションを打つための枠
・資金繰りが苦しくなった時に余分に借りる枠(政策的に不況時に緊急保証枠というのが設定される時もあります)
前者は、企業プランが、経営革新法認定を受けた時に枠が2倍になることなどを意味します。
この2つのケースで、企業の業績の優劣がはっきりついてしまうのが、理解できるでしょう。だから、経営革新法申請は重要なのです。
後者のように後ろ向き資金で、2つ目のプールに濁った水を入れるとプール全体が濁りだすと言うことです。
前向きプランを策定していただき、前向き枠を使いながら、企業体質を強化していって欲しいのです。だから経営戦略が重要なのです。
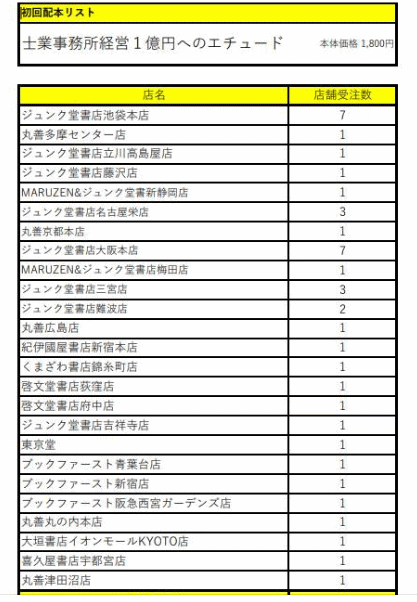
*新著の配付書店一覧表
*サイト申し込みはこちら
「士業事務所経営 1億円へのエチュード(練習)」
〜スケールの全軌跡〜
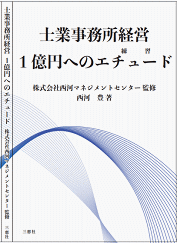
西河 豊 著 株式会社西河マネジメントセンター 監修
1,980円(税込み)三恵社 申し込みはここ