事前確認
事前確認


今日は非常に重要なところです!
*新図書の申し込みページはここです。
第16回
お盆週間は金融講座の集中講座にします。
金融機関が抱える矛盾
(1)片方が得すれば、片方が損する矛盾
金融機関の問題として、なぜ、顧客ニーズとすれ違っているかを纏めます。
この部分を理解しておかないと次項以降、特に金融機関のベストな使い方が、すっきりと腑に落ちないからです。
「顧客とはWin−Winにはなりえない」
まず、以下のことを確実に頭に入れてください。
企業の財務が良い程、借入金利が低くなるということです。
財務体質が弱いほど、リスク金利が乗り企業側から見ると条件が悪くなります。
また、一定レベルを下回ると、自行の資金を貸すことは、出来なくなり、保証協会融資等、金融機関は公的な支援制度につなぐだけになります。
このWin−Winの関係になれないというのは、融資(借り入れ)というジャンルだけではありません。
振り込みでも、窓口でテラーの解説を聞いて、振込み票を立てるより、
・店内にあるATM
・企業内、家庭内からエレクトリックバンキング
によって、お客さんが操作して貰った方が、人件費コストを使わないので、利益が出るのです。
この機械化の流れは、金融機関だけのことではありませんが、ネット通販などでは、その購買行為前後に、様々なアクションを顧客にかけていることを思えば、金融機関の場合は、人的コストカット目的での収益化の流れが明確であると言えます。
この収益化の流れを是とするならば、究極的には金融機関に人は要らなくなります。
究極のミッション部分でロジックが合わないと言うことは私は致命的であると思います。
(2)規制の中で限界
これは、再生支援のところでも、解説しますが、規制の中での限界というのは金融機関は金融庁のガイドラインからはみ出したことはできないということです。
では、端的にどういうところで、矛盾が出ているかというと再生支援の過剰支援禁止と言う形で、財務的にマーケットで戦うのに、十分なラインまで引き上げて貰えないということです。
では、なぜ、こんな施策が出てくるかというと、
・財務のプラスマイナス0以上に支援すると不公平になる。
・全て一律に救おうとする。
ことの矛盾です。
欧米では、救われるのは真に企業のコア部分に独自性のある会社だけで、しかも、支援側が、企業業績が立て直された暁には利益が取れる仕組みになっています。
これに対して、我が国では出資できない金融機関に本格的な中小企業支援は不可能ということです。金融機関の主業務は、投資ではなく、融資なのです。
これは、企業業績がその支援、アドバイスで回復しても還元されるのは約定した利息分だけになります。
この条件では、担当者のアドバイスの本音がリスクを踏まないことになるのは当然です。
企業戦略というのは、選択と集中であり、何かに集中するということは、何かを捨てるということであり、リスクを踏むということです。
リスクオブリターンという言葉あるとおり、その見返りでリターンがあるということです。このリスクを踏まないアドバイスというのが再生支援スキームを機能しないものにしています。
(3)異常な低金利下では経営を成り立たせるのが難しい
コンサルタントの小宮一慶さんの「ROAって何?という人のための経営指標の教科書」の中で、企業の資金調達方法の中で
・以前は調達が楽になるように上場して業容拡大していたのが近年の金利低下の状況下では、それが逆になっており、金融調達の方が金利コストが低いので上場のメリットが薄れつつあると説明されています。
事業に投資した場合の一般的なリターンの期待度は年率5%と言われています。
しかし、金融機関の現実は優良企業は採算割れでも優遇レートをつけなければ取引して貰えないと言う苦しい状況にあります。
ここでの結論はそれだけ金融機関の利鞘(通常の経営では粗利益率)が小さくなり、なおかつ、借りてくれる企業がなかなかないので一般企業でいうところの売り上げが立ちにくいという状況にあることでまとめておきます。
*新著の配付書店一覧表
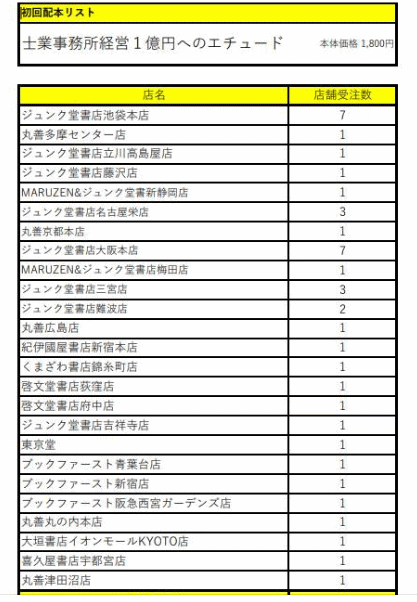
*サイト申し込みはこちら
「士業事務所経営 1億円へのエチュード(練習)」
〜スケールの全軌跡〜
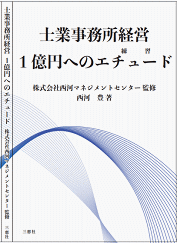
西河 豊 著 株式会社西河マネジメントセンター 監修
1,980円(税込み)三恵社 申し込みはここ