事前確認
事前確認


*新図書の申し込みページはここです。
第17回
金融講座6
これは、最近売れた「捨てられる銀行」(橋本卓典著)に詳しく解説されています。
この要旨は
・我が国の金融行政は失われた10年の間に不良債権管理・不良債権処理に偏り過ぎて、本来の企業支援のノウハウを忘れてしまった。
・リスクを抑えるために保証協会付き融資に振ることばかり考えている間に、自行で審査するプロパー融資の力を失い、中でも必要資金を短期でつなぐノウハウ(手形貸し付けでつなぐ「短コロ」など)を忘れている。
そのような中でも、中小企業の本業を支援して、事業性融資に取り組んでいる銀行も地方にはあると纏められています。
この書で取り上げられているのは、北海道、稚内信金、北陸、北国銀行、東北、北都銀行、宮城、きらやか銀行の4行です。
この共通点が分かるでしょうか。地方の銀行ということです。
地方は、本業支援で地域を支えていかないと、地盤沈下するという背に腹は代えられない事情があります。その上に、金融機関が本業支援に本気を出すと言うことが中小企業の本業支援には不可欠です。
この書に書かれていることは、まったくその通りで異論はありません。しかし、いくら、森長官ががんばろうと、金融機関の究極のミッションにおいて、顧客との関係が、Win−Winになりえない現状では、企業の本業支援に本気で取り組むには無理があると思えます。
繰り返しますが、金融機関の事業目的は、投資ではありません。社会の公器であるのなら、リスクを押さえるために安全なところにのみ貸すという思考も否定できません。
よって、取引銀行に本業支援のようなスタンスが見えたとしても、それに全ての希望をかけることは、間違っていると思います。
金融庁のスタンス変更に応じて、技術担保の必要性が言われています。
言葉を変えると保有不動産だけはなく、持っている技術力を評価せよということです。
担保不動産で融資するということを主とする時代は終わりました。
これに注力しても
・担保不動産も評価額が変動する
・その管理に金融機関の人件費コストがのしかかる
ということがバブル崩壊以降、共通の認識になってきているからです。
それでもやはり担保の中心は不動産で、技術・ノウハウ・事業可能性に貸し出すと言うことに、力を入れ始めている金融機関は、ありますが、全体として、円滑に進んでいません。
金融の流れとしては、不動産担保融資が保証協会の代理貸付にシフトしていって、審査機能を失っているのが、現実の姿です。
では、なぜ、事業可能性や技術を評価して貸し付けするという仕組みが進まないのかということを解説すると、金融機関の貸付というのは、何人もが稟議を見る集団合議システムであり、その稟議があがっていく中での伝言ゲームがうまく行かないということです。
これが、財務状況ならまだ、可能でしょう。しかし、問題になっている事業可能性や技術というのは、いわば未来の評価であり、人によって評価が違うということは大いにありえます。
しかし、それが難しくとも金融期間内での共通言語を増やしていかねば仕方ありません。
それには、事業可能性の勉強しかありません。
技術の評価ガイドラインについては、存在しますが、不動産の収益還元方と同じくあまり使われていません。このような中で、特許庁が、技術評価制度を無料試行していることは注目されます。(第一巻「補助金・助成金獲得の新理論」で解説しています)
近年は金融機関の貸付の金利が低下してきており、その意味では、借りやすくなり、ビジネスチャンスが増えたと言えると解説しました。
しかし、この最新の資本性ローンにいたっては、もっと有利で、元本さえ据え置きになります。
また、据え置き期間満了時にも、そこから分割返済と言うようにその時点でリスケジュールされるのが一般的です。
日本政策金融公庫に商品がある以外にも民間金融機関においても、同様の金融商品を置いている金融機関もあります。
そして、実は、補助金より有利なのです。と書けばその意味が分かるでしょうか?
それは、貸付け(企業側から見ると借り入れ)なので、そのつぎ込んで貰った資金には、税金がかからないということです。
補助金は会計上は、収益であり、税金がかかることから、高収益企業が補助金に採択されるとキャッシュフロー効果は、
補助金調達額ー自己資金分ー税金分
となり、ぐっと低まるのです。
いや、今はこれだけではありません。キャッシュフローを低めるものに補助金還付制度での事業利益還付額も入ってきます。
ここで、資本性ローンとは、期間を決めて、返済を保留して安定資金として投入してくれる制度なので、企業側にとって有利な制度であることは分かるでしょう。
これは中小企業の再生支援の一手法として、編み出されたものですが、有利である反面、顧客側から見ると、審査の敷居は高くなります。
また、貸付側では事務上返済を止める形になり、特例扱いになることもあります。再生支援融資があまり機能していない現状では、金融機関も企業側も大いに研究すべき金融商品と言えます。
続く
*新著の配付書店一覧表
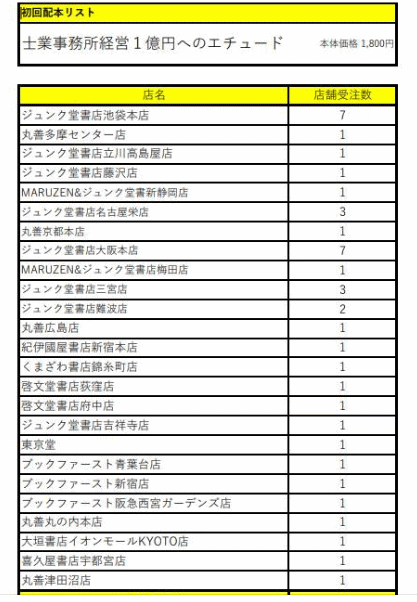
*サイト申し込みはこちら
「士業事務所経営 1億円へのエチュード(練習)」
〜スケールの全軌跡〜
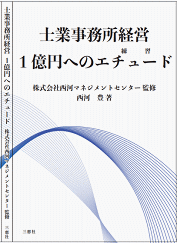
西河 豊 著 株式会社西河マネジメントセンター 監修
1,980円(税込み)三恵社 申し込みはここ