事前確認
事前確認


今日は非常に重要なところです!
*新図書の申し込みページはここです。
第15回
金融講座4
お盆週間は金融講座の集中講座にします。
ここでは金融機関がどのような基本原則に基づいて、貸付しているかを説明します。
この項は事業計画書で金融機関への要望を書く時の考え方の参考にしてください。
リスケジュールで返済猶予を受けた事業所、あるいは融資のリスケジュール(焼き直し)を受けた法人で、それに見合う資金が残っていない場合は、経営を根本的に見直さないといけないということです。
返済資金を除いた商売上のキャッシュフローがマイナス(赤字)になっていないといけないということです。
融資の基本原則はそこで、(運転資金でも設備資金でも)資金を投入することによって、キャッシュフローが良くなるということです。
借入目的として、返済のためにという貸付の理由は本来、原則外なのです。
計画つくりにおいては必ずこの基本原則を踏まえてください。
よく金融機関は借りたい時に貸してくれないと言いますが、それは返せる見込みのない資金を貸し付けるのは良くないという面もあり、公的な役割を担わされている金融機関としては、しかたない面もあるのです。
これは、債務者となる人を面談など、必ず、確認してから、貸し付けなさいということです。
現場を必ず確認しなさいということも合わせ教育されます。
取り込みなどの詐欺に会わないようにという意図もあるのですが、本人の返済の覚悟を確認するという貸付の最も基本的な原則を示します。
この原則は、広義には、事業継承などで法人の代表者が変わる可能性のあるケースでは後継者の意思確認まで含まれます。
だからこそ円滑な事業継承が必要と言われるのです。
法人などで派閥争いが起こっている会社では、誰が事業の責任か、すなわち返済の責任者になるのか、分かりにくい状況になりますので、貸付の与信をつけにくくなります。
よく、大型破綻の事由に、金融機関に見放されたというのがありますが、企業の末期症状では、この事業継承争いが絡んでいて、金融機関が不安になり引いたというケースが意外と多いのです。
これは申請した通りの目的で貸し付けた資金が運用されなければならないということです。
ただし、運転資金で借り入れた資金は金銭に色が付いていないだけに、どのようなところに資金が回っているかは見えにくい面もあります。
バブル期には、他目的で借り入れして、実際は、社長の豪奢な車購入に当てられていたというような事例が散見されました。
気を付けて欲しいのは、決算書において、事業に与しない資産が増えているケースです。
期末残高において「未払い金」や「役員への貸付金」が増えている会社は調達した資金が会社というフイルターを通して、外部や、個人に流れているのではと疑われてしまいます。
それぞれ、やむをえない事情があるケースもあるでしょうが、決算書は綺麗なものにする努力をしましょう。
リスケジュールとは、(金融機関側から見て)貸付条件を焼き直すことです。
例えば、500万円を7年で借りていたとします。これを期間満了でなく、返済期間途中で、もう、一度、同じ形で(ここでは分かりやすいように同型とします)借入れをやり直すということです。
これを行うと、元金の内、300万円の返済が終わっていた場合、企業には新たに
500万が期間途中で入りますので、返済した300万の真水が入ることになります。
企業側のリスケジュールの基準は、期間か、元金が50%以上償還していることが基準となります。
例えば、7年の返済期間で、1年程度でリスケジュールを申請された場合、貸し付けた500万は、既に運転資金で溶かしてしまったのかということになるからです。
経営が慢性赤字になっている先には、貸付よりも経営の改善を勧めないと金融機関は事業先を、借り入れ過大にさせ事業破たんに追い込むだけという見方をするのです。
このような、ケースでリスケジュールを断ることを金融機関側は「貸し渋り」とは思ってはいません。あくまで、当初の約定は7年であるからです。
貸し渋りに明確な定義はありませんが、この辺りは金融機関側の感覚とマスコミで言われている論調に温度差がありますので注意しましょう。
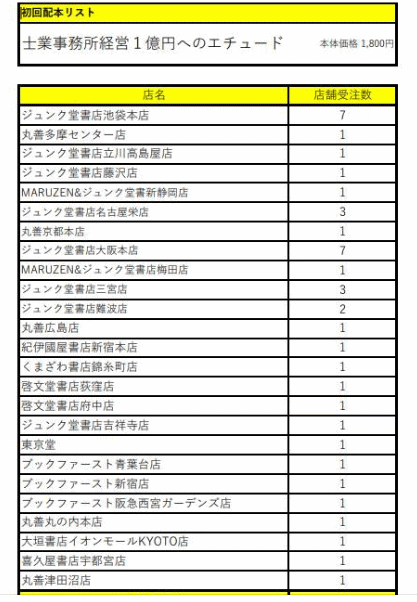
*新著の配付書店一覧表
*サイト申し込みはこちら
「士業事務所経営 1億円へのエチュード(練習)」
〜スケールの全軌跡〜
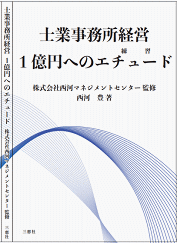
西河 豊 著 株式会社西河マネジメントセンター 監修
1,980円(税込み)三恵社 申し込みはここ