事前確認
事前確認


*新図書の申し込みページはここです。
第14回
お盆週間は金融講座の集中講座にします。
図にすると金融の基本であるレバレッジを使うというフローは次のとおりとなります。従来は、他人資本を利用して、てこの理論、特に事業用資産投資で拡大再生産していくのが金融の基本的考えでした。
先行きが見えにくい時代には、常に資産対営業利益(あるいは経常利益)の効率を計ることが重要です。資産効率を見るということは借り入れによる資金レバレッジが利いているかということにもなります。

時に事業者は損益計算書や粗利に目が行きがちです。
それは、総資産というもののイメージが沸きにくいということがあるでしょう。
例えば、借り方に工場資産や、在庫資産があり、貸し方に借入金、社債、他人株主資本がある場合、その資産にコストがかかっています。
大企業の派遣社員切りの問題など起こっていいますが、この一種の焦りの様な状況もこの資産倍率の問題であると思われます。固定資産への投資が、常に効率性を問われる時代となってきていると言うことです。
売上げ対利益率(損益計算書)の方は、極論すれば、費用を収益内に納めればいいのです。しかし、資産倍率の方はその投資効率にうまみがないと判断され他人資本の投資
(貸付者)が引いてしまうと一気に経営が成り立たなくなります。
資産の換金というのは時間がかかります。また一般的に、買い手、優位となります。
これが、まず資産倍率は少なくとも預金金利以上ないとうまみがないと言われる所以です。
よく、安い金利で借りられたというような声を聞きます。
借りるという行為をするときに金利の安さだけで、余分なお金を借りることはお勧めできません。
元金の償還が経費で落ちない、ということを忘れてはなりません。言い換えると借り入れ元金の償還は税引き後利益で行わなければならないのです。ここを理解して、ビジネスプランあるいは将来のキャッシュフロー向上をベースに借り入れを行わないと、借入金残高はいつまでたっても減りません。
常に信用のMAXまで、金融機関から借りておく。その借り入れ金額が代表取締役個人(あるいは会社)の信用度合いを示すという考えの人がいますが、それは、経済の右肩上がりが見えていた時代の考えで今の世情に合うものではありません。
確かに、金融の借り入れ度合いがその個人あるいは法人の信用度合いを示すという考えは、ある意味当たっています。しかし今後、消費者や金融機関による信用度合いの差別化の現象が起こります。これが売り上げや信用枠に跳ね返ります。
大企業は消費者の信用度合いに試されます。
下請け事業は発注元である大企業により信用度合いがチェックされる時代となるでしょう。
冷静に、自分あるいは自社の信用枠を考えてみることをお勧めします。
*新著の配付書店一覧表
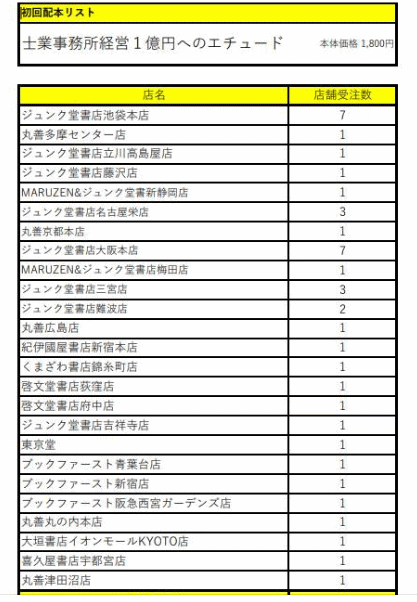
*サイト申し込みはこちら
「士業事務所経営 1億円へのエチュード(練習)」
〜スケールの全軌跡〜
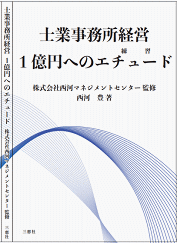
西河 豊 著 株式会社西河マネジメントセンター 監修
1,980円(税込み)三恵社 申し込みはここ