事前確認
事前確認


中小企業経営者のためのレッスン16
新シリーズです。
過去掲載したものを現在の状況も加味してリライトしてお送りします。
是非お読みください。
インデックス
1.資金繰り
2.キャッシュフロー計算書
3.売上とはリスクとの交換
4.中小企業支援策の体系
5.税制
6.借入制度・保証制度
7.資金調達手段のバリエーション
8.経済産業省補助金
9.厚生労働省助成金
10.事業継承と再生支援
11.単位採算性
12.M&A
13.FC
ラスト3つは伏せておきます。
(1)ポイント
資金繰りの本・経営計画策定の本の書き方で作者が大きく勘違いしているところがあります。
それらの図書はその作り方をゼロ知識から説明する形になりますがポイントはそこではないのです。
経営計画も資金繰り表も足し算引き算の世界であり作成テクニックはそれほど要しません。
ほとんどの人は一度は作成したことがあるのです。
実効性においてうまくいかないので挫折するというのがこの資金繰りの世界です。
それはどういうことでしょうか?
目標と実績にかい離が出来始め、それが大きくなりやがて実績をつけるのが嫌になると言うことです。
覚えがある人は多いでしょう?
特に資金繰り表はかい離が出来始めると意味をなさなくなってしまいます。
よって、従来方式の作り方は解説しません。
私もこの計画と実績のずれに悩み何度やってもうまくいかなかった派です。それをいかに解決したかを解説します。
年間の資金繰り表を組めと言われたら、多くは先に年間計画の損益計算書を作り、
月間の資金回収は年間の売り上げ目標の12分の1をベースに組み立てるでしょう。そのようにしか作れないのです。
ベースになる売り上げ目標には多くの場合、努力目標が入っています。
そうなると、年間で計画が未達でずれてきた場合に、資金繰り表の方もかい離が発生し、作るのを挫折してしまうのです。
損益計算書の方は、これから挽回に頑張るということで意味をなしたとしても資金繰り表の方は資金ショートしないように調整していくという目的なので、本来の使途を果たせないこととなってしまいます。
もうひとつ従来の資金繰り表の持つ欠陥を説明します。
それは、前月繰越欄、当月残高欄、翌月繰越残のところがあくまで架空の数字であるのに現実のように錯覚してしまうということです。
この2点をいかに工夫していったらよいのかをフォーマットを示し説明します。
(2)提言するフォーマット
まず、年間の資金繰りフオーマットは要らないのではないでしょうか?
年間の損益計算書があれば、結果的には、すなわちそれが年間の資金繰り表に近いものになります。
つまり、損益計算にお金の出ていかない減価償却費を足し戻して、逆に損益計算書に出てこない借入金の返済を引けば、残ったキャッシュに近づきます。
この対策は先に仕入れて該当の季節に売って行くアパレル業などには当てはまりません。
年間の損益計画書策定はやはり必要です。
しかし、資金繰り表は感覚として2〜3カ月分を作れば十分です。
そこで、苦しければ、資金繰りテクニックではなくて、借り入れ等の根本的な資金調達の対策を打たないと先はありません。
現状の資金繰りフォーマットのもうひとつの問題点とは何でしょうか?
それは、売掛回収は実現するまで架空の残高であるのに、前期残からの預金残高欄があることです。
そこでずれが発生して、次第に作る意味をなくすのです。
対策として、錯覚を起こしやすい現金残高欄を取り外してしまいます。
その残高はどうして確認していくかというと、手元に常に手元に通帳などを置いてリアルタイムで把握するという方式です。
その方が機動的に対応できます。
売掛金の方で、長期で焦げ付いている先は、この表から外して、別管理にした方がベターです。
長期延滞債権は、入ってくる可能性は通常債権より低くなりこれをあてにしていると資金繰りを誤ります。
ここで、ポイントは先の2〜3カ月の入金内容と出金内容を暗記するほどになるということです。
その課題解決を工夫したのが次の表であり、通帳の実際の残高と常に照らし合わせて、残高が増えていくのか、苦しいのかを感覚的につかんでいきます。よって、売掛けも支払いも済んだ分は消し込んでいきます。
ここで、以下のフォーマットで言いたいことは、キャッシュフロー経営は、究極的には今の収支を合わせるという考え方です。
先が見えないと嘆いている人で、たった今の収支が合っていない人が多くいます。
今があっていない人が先を予測しても、外れるし、今が合っていなければ、その誤差は大きくなる懸念があります。
今の収支を着実に合わせていけば、それが、信用となり、着実な未来に向かいます。
人の昔と書いて借りると言う漢字になります。時が経てば過去になる今の帳尻を合わせるべきです。
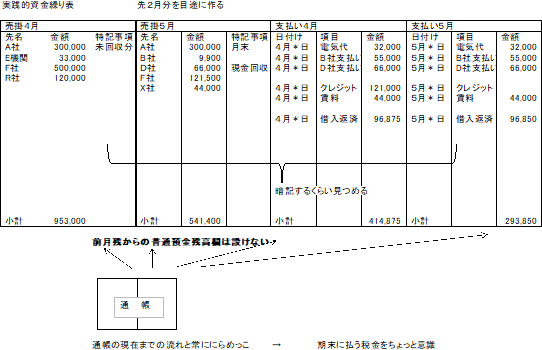
この章はこれだけが言いたかったくらいに大切です!
ポイントは
・架空の予想残高に惑わされず、常にリアルタイム残高とその動向をつかむ
・売掛回収、支払い済みはリアルタイムで消し込む
・キャッシュフローが良くなってきたら期末の納税を意識して適切な投資をするということです。
カスハラ対応で重要な3つの決まり事
クレーマーの方が刑法の罪状に当たるケース
続く