事前確認
事前確認

会計は重要であり、起業する前に勉強すべき項目である。
起業してから勉強するのは苦行だから
会計力を強化
強化しようと中小企業の会計原則の本から読みなおしている
これの最も重要な要素は何であろうか?
発生主義、公平の原則?
NONO
それは、会計が中小企業の過度な負担にならないことである。
(ちゃんとそう書いてある)
だから、中小企業会計原則対応のために税理士をつけてくださいと税務署にサジェッスションされたらそれは明らかに誤りである。
いや、士業全般について、「つけろ」は誤りである。(弁護士さえも、ただし、刑事事件は必須)
行政は一般市民(会社)に対して、分かるように解説する義務がある
これを勘違いしている行政窓口は多い
新シリーズ 内容 予告
・中小企業会計の説明
・会計とPDCAサイクル
・費目ごとの注意事項解説
・エビデンスの残し方
・自分の会計に実際にどう反映させたか
決算書は公開が原則である。
これを錯覚している経営者は多い。
それは、そうでしょう?新規で取り引きする場合、情報の依る術は決算書しかないのだから
近年、法律改訂があったのだが、それはネットでの公開でもよいということである。
その効果としては訴訟に発展した場合でも情報の立証責任にまで及ぶ。
中小企業の会計基準の基本精神に発生主義がある。
これは、金銭のやりとりの有無に関係なく取引が発生した時点で、費用と収益を認識するものである。
具体的には売り掛け・買い掛けの時点で記帳していこうというもの。相反する考えに「現金主義」がある。
期末に請求伝票のここまでが今期分と示すことを「調端」(チョウハ)という。
中小企業の会計基準の基本精神に継続主義がある。これも常識的なところ
、毎期継続して同じ方法を適用 する必要があり、これを変更するに当たっては、合理的な理由を必要とし、変更した旨、その理由及び影響の内容を注記する。
後半に書いてある通り絶対方法を変えてはいけないということではない。
続く
*サイト申し込みはこちら
「士業事務所経営 1億円へのエチュード(練習)」
〜スケールの全軌跡〜
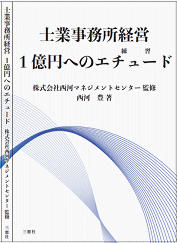
西河 豊 著 株式会社西河マネジメントセンター 監修
1,980円(税込み)三恵社 申し込みはここ