事前確認
事前確認


*新図書の申し込みページはここです。
第11回 雑談
金融機関の意義
金融と言う業態、あるいは金銭消費貸借契約を理解していただくために、面白い実験事例があります。事業をするので、「資金を出資してくれ」というケースがあったとします。
その時、物価上昇や、金利の向上という背景がなかったとして、人は年何%の配当を用意するかという質問です。この質問に多くは5%程度と答えるとされています。人は直感的に投資リスクとそのリスクを持つリターンを5%とはじくのです。
今、金融機関や保証協会でラインナップされている金利はそこまでいかないでしょう。
金融機関の貸付は投資行為ではありません。しかし、お金を貸すといった投資には似たところがあります。
この金利の差額をうめるのが、
�|簡櫃魑瓩瓩�
�▲咼献優好廛薀鵑魑瓩瓩�
�J�数の人間が稟議で慎重審査する
という行為です。
�,涼簡歡У瓩砲弔い討篭睛撒ヾ悗離轡咼△並μ未箸靴討茲�取り上げられますが、事業者側から見ると、今まで事業で培った経営者の信用(個人保証、保証協会保証)、や不動産(抵当権、根抵当権)を金融資産が足りないときにその、調達の信用の補足として使えるというメリットもあるのです。
ここで担保の注意点は事業用資産を担保徴求されてしまうと事業の自由度が狭まりますので注意しましょう。
ビジネスは固定資産への投資ではなく、プランへの投資でないと合理的ではないと言うことは58Pのシミュレーション1で解説します。
現代のマーケティングの要諦は包摂性とサステイナビリテイであるとコトラーは言う。
包摂性とは分かりやすいコピーで言えば、一人の人も取り残さないである。
では、この潮流の要因となっているのは狭義から順に
社内からの圧力
新しい衛星要因(そういう商品でないと買わない、そういう会社でないと働かないというような)
サステイナブルな成長の必要性
の3点である。
コトラーは市場の2極化の進展に伴いリバース・イノベーションの考え方が進むという。
技術的には戻るということである。
国内下層にしても、発展途上国にしても所得が低いので華美なものは買えないとなると機能を昔に戻して売るという形になる。
先行配信のアメブロはアメブロはここ
続く
*新著の配付書店一覧表
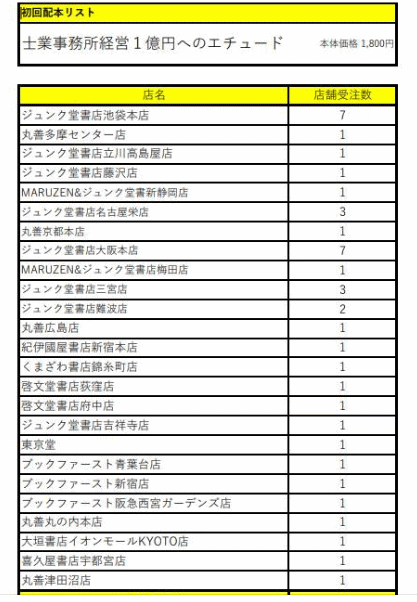
*サイト申し込みはこちら
「士業事務所経営 1億円へのエチュード(練習)」
〜スケールの全軌跡〜
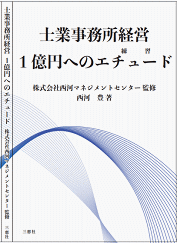
西河 豊 著 株式会社西河マネジメントセンター 監修
1,980円(税込み)三恵社 申し込みはここ