事前確認
事前確認

なども解説しています。
定価 2,000円
内容 PDFフアイル100ページ 問合せはここ
速報!インターバル勤務制度導入に助成金
最後に最新の労務管理の潮流を示す助成金を紹介します。
このインターバル制度は、過労死など過酷な労働環境から労働者を守るために作られたもので、その根底には生産性向上の意図もあります。
この課題は一部の大企業でも深刻なものとなっています。
「インターバル制度導入助成金」
(1)制度主旨
本助成金でいう「勤務間インターバル」とは、休息時間数を問わず、就業規則等において「終業から次の始業までの休息時間を確保することを定めているもの」を指します。
(2)助成の条件
・労働者災害補償保険の加入事業所であること
・次のアからウのいずれかに該当する事業場を有する事業主であること
ア 勤務間インターバルを導入していない事業場
イ 既に休息時間数が9時間以上の勤務間インターバルを導入している事業場であって、対象となる労働者が当該事業場に所属する労働者の半数以下である事業場
ウ 既に休息時間数が9時間未満の勤務間インターバルを導入している事業場
(3)支出の内容
・労務管理担当者に対する研修、労働者に対する研修、周知・啓発、外部専門家によるコンサルティング、就業規則・労使協定
等の作成・変更に関する費用
・労務管理用ソフトウェア、労務管理用機器、その他の勤務間インターバル導入のための機器等の導入・更新に関する費用
*)この場合の機器とは時間管理に関する設備(ツール)の導入しか認められません。
(4)限度額
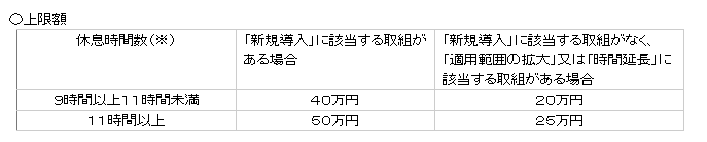
○かかった費用の4分の3以下
(5)総括
・本事業予算は平成28年補正予算34百万円、平成29年度約4億となっています。
いわゆるモデル事業です。
モデル事業には誘導措置と言う意味と政府も試行中であるということを示しています。
・もし、御社が、もとから戦略的にインターバル制度に取り組む予定であったならば本助成金にも取り組むべきです。
制度で金銭的に助成が受けられる以外の副産物として、モデル事業の企業には広報措置が施されるからです。
***関連サービス***
注)今般、提出が必要となった65歳超雇用推進助成金では業務委託契約書まで必要です。
銀行はリスケを断ることは貸し渋りとは思っていない。
リスケジュールとは、(金融機関側から見て)貸付条件を焼き直すことです。
例えば、500万円を7年で貸していたとします。これを期間満了でなく、返済期間途中で、もう、一度、同じ形で(ここでは分かりやすいように同型とします。)貸付をやり直すということです。
これを行うと、元金の内、300万円の返済が終わっていた場合、企業には新たに500万が期間途中で入りますので、返済した、300万の真水が入ることになります。
企業側のリスケジュールの基準は、期間か、元金が50%以上償還していることが基準となります。
例えば、7年の返済期間で、1年程度でリスケジュールを申請された場合、貸し付けた500万は、既に運転資金で溶かしてしまったのかということになるからです。
経営が慢性赤字になっている先には、貸付よりも経営の改善を勧めないと顧客である事業先を、借り入れ過大になり事業破たんに追い込むだけという見方をするのです。
このような、ケースでリスケジュールを断ることを金融機関側は「貸し渋り」とは思ってはいません。あくまで、当初の約定は7年であるからです。
貸し渋りに明確な定義はありませんが、この辺りは金融機関側の感覚とマスコミで言われていることに温度差がありますので注意しましょう。
資金調達は何のためにするのか?それは資金を回すためではなく経営を持続・拡大するためです。
このテキストを読み経営が追い込まれる前に正しい資金調達法を理解しておなかいと企業低迷時には企業価値は驚く程のスピードで毀損し、打つ手も限られてきます。
アカデミックに勉強したい人にも読めるように構成しています。
定価 3,000円
限定数 200部 問合せはここ
前経営者の旧事業を清算しないで、後継者が自分のビジョンで新展開を図る場合、多くのケースで業態転換の途中で資金ショートする。
その要因を分解すると
A 旧事業が生み出すマイナスのキャッシュフロー
内訳B 旧事業を引きずることによる事業のマイナスのキャッシュフロー
C 旧事業で背負った借入の返済分
D 新事業が生み出すキャッシュフロー
内訳E 新事業が生み出す営業キャッシュフロー
F 新事業で借入した場合の返済分
の差し引きとなる。
通常E−Bの差し引きでCとFを償還していく形となる。
Aについては、旧事業のキャッシュフローが順調な場合は、コンサルテイング案件としては問題にならずここでは取り上げない。
Aはマイナス分を減らしていく速度、Dはプラス分を増やしていく速度が問題となるが、多くの場合、希望的観測が計画に入っており、結果、見積もった期間より、E−Bの黒字化への転換が長引く。
創業促進補助金の第二創業に置いても、補助金による旧債務の返済使途は認められていない。
(最近では後継者のリスクに置いて旧事業の固定資産の除去する費用までは認められるようになった)
ここは、事業継承中の資金ショートによる破たんを防ぐためにも関与する中小企業診断士は冷静に事業体のキャッシュフロー正への転換の機関を分析して金融機関の支援を仰ぐべきである。